#06Risque de créditPublié
Before.
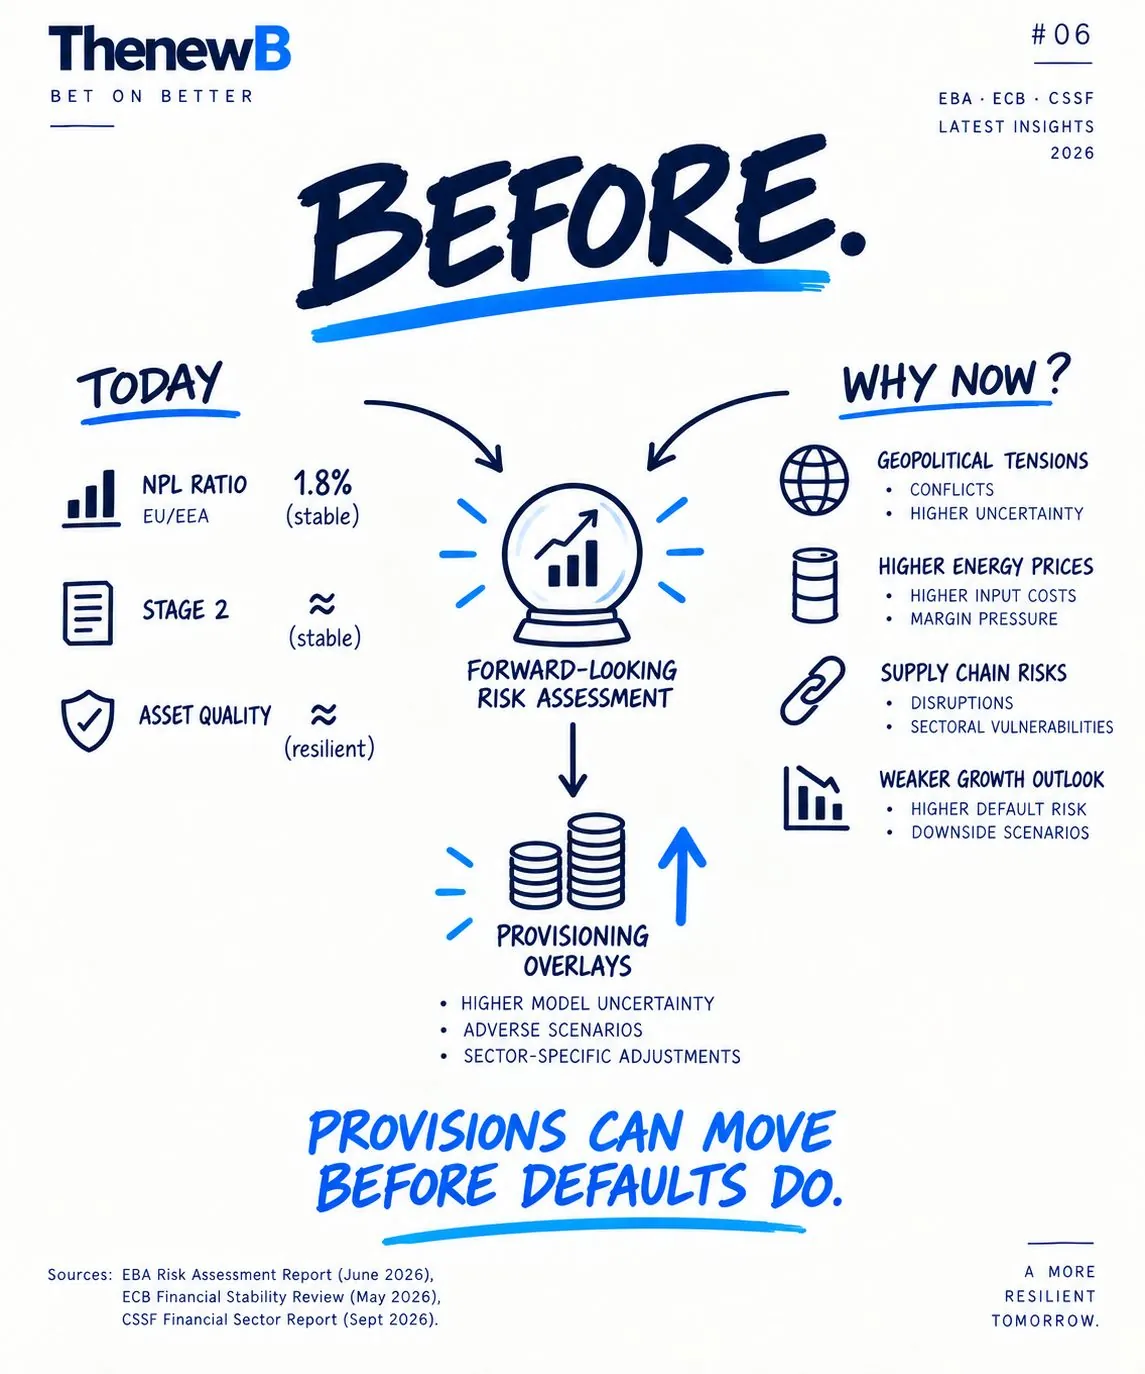
Pourquoi provisionner quand les défauts n’augmentent pas ?
En dix secondes
Le taux de prêts non performants reste stable à 1,8 % dans l’UE et l’EEE, et la qualité des actifs résiste. L’EBA, la BCE et la CSSF pointent pourtant les tensions géopolitiques, les prix de l’énergie, les chaînes d’approvisionnement et une croissance plus faible.
Signal
Le taux de prêts non performants reste stable à 1,8 % dans l’UE et l’EEE, et la qualité des actifs résiste. L’EBA, la BCE et la CSSF pointent pourtant les tensions géopolitiques, les prix de l’énergie, les chaînes d’approvisionnement et une croissance plus faible.
Paradoxe
Les provisions peuvent bouger avant les défauts. Elles suivent le scénario, pas le constat.
Implication
Les ajustements post-modèle deviennent un jugement à documenter. La direction financière doit pouvoir justifier chacun, scénario par scénario.
Sources
- EBA, rapport d’évaluation des risques, juin 2026
- BCE, revue de stabilité financière, mai 2026
- CSSF, rapport sur le secteur financier, septembre 2026
Domaines concernés
Ready to think differently?
Échanger avec nous